Aviso legal
Este contenido es divulgativo y no constituye asesoramiento financiero personalizado. Las cifras de los ejemplos son hipotéticas y redondeadas: sirven para entender cómo funciona el interés compuesto, no son promesa de rentabilidad futura. Nadie puede garantizarte una rentabilidad.
|
Resumen en 30 segundos El interés compuesto es el efecto por el que los rendimientos de una inversión generan, a su vez, nuevos rendimientos. Con el tiempo, el crecimiento deja de ser lineal y se acelera: 10.000 € al 7% anual se convierten en unos 19.700 € en 10 años… Y en unos 76.100 € en 30 años. Lo más importante es entender que por la exponencialidad, la mayor parte del resultado llega al final: en ese ejemplo, el 57% de toda la ganancia se genera en la última década. Por eso, el interés compuesto rara vez se desaprovecha por elegir un fondo ligeramente peor que otro. No lo aprovechas por interrumpirlo: vendes en una caída, empiezas a invertir tarde tarde, encadenas pérdidas grandes u operas con frecuencia y provocas que las comisiones y los impuestos se coman el efecto compuesto. |
Ideas clave
-
El interés compuesto premia el tiempo más que la rentabilidad: diez años más de plazo pesan más que unos puntos básicos extra de rentabilidad.
-
La curva engaña: durante años parece que no pasa nada y el grueso del resultado llega al final.
-
Los años que te pierdes al vender tus posiciones no son los del medio, cronológicamente. Estás perdiendo años del final, que son los más valiosos.
-
Una caída del 50% exige una subida del 100% para recuperarte. Evitar pérdidas grandes compone más que perseguir años brillantes.
-
Las comisiones y los impuestos también componen, pero en tu contra.
-
A largo plazo, la rentabilidad de una acción tiende a parecerse a la rentabilidad que obtiene el negocio sobre el capital que reinvierte.
Índice
-
Qué es el interés compuesto y cómo funciona
-
El premio llega al final: dónde se genera realmente tu dinero
-
Las tres formas de romper el interés compuesto
-
El interés compuesto que de verdad importa: el de los negocios
-
Cómo calcular el interés compuesto con aportaciones mensuales
-
Checklist: cómo proteger tu interés compuesto
-
Preguntas frecuentes sobre el interés compuesto
Qué es el interés compuesto y cómo funciona
El interés compuesto consiste en reinvertir los rendimientos que genera una inversión para que, en el siguiente periodo, esos rendimientos también produzcan rendimientos. Es la diferencia entre cobrar intereses solo sobre tu dinero inicial y cobrarlos sobre todo lo que has acumulado.
Con interés simple, si inviertes 10.000 € al 7% ganas 700 € cada año, siempre los mismos. Con interés compuesto, el primer año también ganas 700 €, pero el segundo ya ganas 749 €, porque el 7% se aplica sobre 10.700 €. Al principio la diferencia parece insignificante. Pero pasados 30 años, la diferencia es más que notoria.
Interés simple vs interés compuesto (10.000 € al 7% anual)
| Plazo | Interés simple | Interés compuesto | Diferencia |
| 10 años | 17.000 € | 19.672 € | +2.672 € |
| 20 años | 24.000 € | 38.697 € | +14.697 € |
| 30 años | 31.000 € | 76.123 € | +45.123 € |
La fórmula del interés compuesto
La fórmula es sencilla: Capital final = Capital inicial × (1 + r)ⁿ, donde r es la rentabilidad anual y n el número de años. Aplicada al ejemplo: 10.000 × 1,07³⁰ ≈ 76.123 €.
Claramente, la fuerza para multiplicar el capital está en el exponente. Pensándolo en términos matemáticos, la rentabilidad está multiplicando, pero el tiempo está elevado. Por tanto, duplicar el plazo de tiempo hace más que duplicar la rentabilidad: pasando de 15 a 30 años invertido, el capital final casi se triplica.
La regla del 72 (y lo que no te dice)
Para hacer cálculos rápidos, divide 72 entre la rentabilidad anual y obtendrás los años aproximados que tarda tu dinero en duplicarse. Al 7%, unos 10 años. Al 2% de una cuenta remunerada, unos 36.
Pero hay algo que solemos pasar por alto: si lo que quieres saber es cuándo se duplica tu poder adquisitivo, tienes que usar la rentabilidad real, la que queda después de la inflación. Una cuenta al 2% con una inflación del 2,4% no duplica nada en 36 años: cada año puedes comprar un poco menos con tu dinero. Lo explicamos con números en El coste de la parálisis.
|
Einstein nunca dijo eso Seguro que has leído que Einstein llamó al interés compuesto «la octava maravilla del mundo». No hay ninguna fuente documentada que lo demuestre. Es una de esas citas que se repiten porque suenan bien. Es un buen recordatorio de algo que en Value School repetimos a menudo: antes de creerte una idea por quién la dijo, comprueba si el razonamiento se sostiene por sí solo. En este caso, se sostiene. Pero por las matemáticas… No por Einstein. |
El premio llega al final: dónde se genera realmente tu dinero
La curva del interés compuesto supone un desafío psicológico: durante muchos años parece que no pasa nada. Y es justo en esos años cuando la mayoría de la gente se aburre, se asusta o se convence de que existe una alternativa mejor para su dinero.
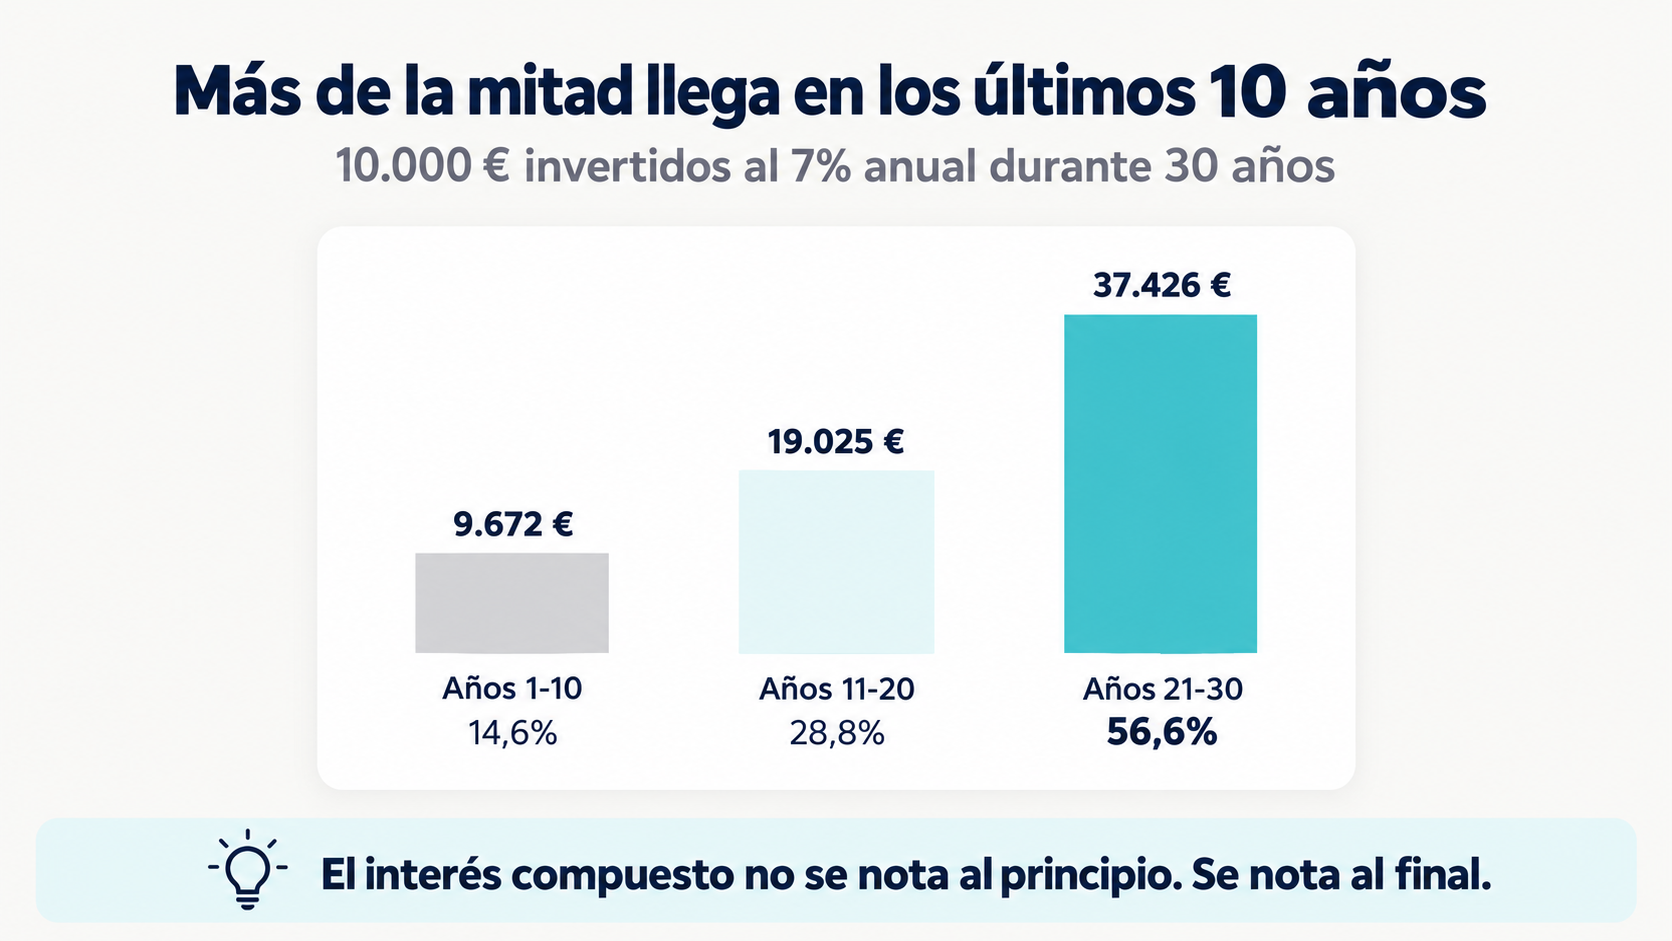
Volvamos al ejemplo de los 10.000 € al 7% durante 30 años. La ganancia total ronda los 66.100 €, pero no se reparte de forma homogénea a lo largo del tiempo:
En qué década se genera la mayor ganancia (10.000 € al 7% durante 30 años)
| Década | Capital al inicio | Capital al final | Ganancia en cada década | % de la ganancia total |
| Años 1-10 | 10.000 € | 19.672 € | 9.672 € | 14,6% |
| Años 11-20 | 19.672 € | 38.697 € | 19.025 € | 28,8% |
| Años 21-30 | 38.697 € | 76.123 € | 37.426 € | 56,6% |
Más de la mitad de todo lo que ganas llega en los últimos diez años. En la primera década apenas generas un 15% del total. Si juzgas tu estrategia por lo que ves durante los primeros años, siempre te parecerá decepcionante. Y esa decepción es la que empuja a muchos ahorradores a abandonar justo antes de lo mejor.
El ejemplo más citado es el de Warren Buffett. Según los cálculos que popularizó Morgan Housel en La psicología del dinero, la inmensa mayoría de su fortuna se generó después de cumplir 65 años. Buffett es un inversor excepcional, pero lo que le separa de otros inversores excepcionales no es solo su rentabilidad, sino que empezó a invertir siendo un niño y nunca interrumpió el proceso.
|
❌ «Llevo cinco años invirtiendo y apenas he ganado nada. Esto no funciona.» ✅ «Llevo cinco años construyendo la base sobre la que se va a componer todo lo demás.» |
Las tres formas de romper el interés compuesto
Si el interés compuesto necesita tiempo, la pregunta clave no es cómo acelerarlo, sino cómo evitar que se detenga. Hay tres enemigos principales, y ninguno tiene que ver con encontrar la inversión perfecta.
1. Salir del mercado (o no entrar a tiempo)
Imagina que inviertes 10.000 € al 7% durante 30 años, pero a mitad de camino una caída te asusta, vendes y tardas tres años en volver a entrar. Tu intuición te dice que has perdido tres años del medio. Es decir, lo analizas cronológicamente y te parecen unos años que forman parte de la mitad del camino. Pero las matemáticas dicen otra cosa: en lugar de 76.123 €, acabarás con unos 62.139 €. Esos 13.984 € de diferencia equivalen a lo que habrías ganado en los tres últimos años, que son los más valiosos de todo el proceso. Y eso suponiendo que no te pierdas, además, el rebote, que suele llegar justo cuando nadie quiere estar dentro. Por tanto, siempre tienes que pensar que, independientemente de cuándo desinviertas, siempre es tiempo que quitas del final, cuando más duele.
Si lo aplicamos al momento de empezar a invertir, ocurre exactamente lo mismo. Mira lo que pasa con una aportación de 200 € al mes al 7% anual hasta los 65 años:
Cuánto cuesta empezar tarde (200 € al mes al 7% anual hasta los 65 años)
| Edad de inicio | Total aportado | Capital a los 65 | Ganancia generada |
| 25 años | 96.000 € | 524.963 € | 428.963 € |
| 35 años | 72.000 € | 243.994 € | 171.994 € |
| 45 años | 48.000 € | 104.185 € | 56.185 € |
Quien empieza a los 25 aporta solo 24.000 € más que quien empieza a los 35, pero termina con más del doble. Esos diez años no se recuperan aportando más tarde, porque lo que se pierde no son las aportaciones, sino los años finales de composición sobre ellas.
2. Las pérdidas grandes
Las pérdidas y las ganancias no son simétricas. Si pierdes un 50%, necesitas ganar un 100% solo para volver al punto de partida.
La asimetría de las pérdidas
| Caída de tu cartera | Subida necesaria para recuperarte |
| -10% | +11% |
| -20% | +25% |
| -30% | +43% |
| -50% | +100% |
| -80% | +400% |
Por eso la rentabilidad media engaña. Una cartera que gana un 50% un año y pierde un 50% al siguiente, tiene una rentabilidad media del 0%, pero en realidad has perdido un 25% de tu capital. Y una cartera que alterna años de +25% y −15% presume de una media del 5%, pero en realidad compone a un 3,1% anual: a diez años, rinde menos que otra que gane un aburrido 4% constante.
Esta es la base matemática de una de las ideas centrales del value investing: el margen de seguridad. No se trata de perseguir años con rentabilidades brutales, sino de evitar años catastróficos. Comprar con descuento sobre el valor de un negocio no garantiza ganar, pero reduce la probabilidad de esas pérdidas grandes que rompen la composición. Lo desarrollamos en el artículo Cómo saber si una acción está cara o barata.
3. Las comisiones y los impuestos
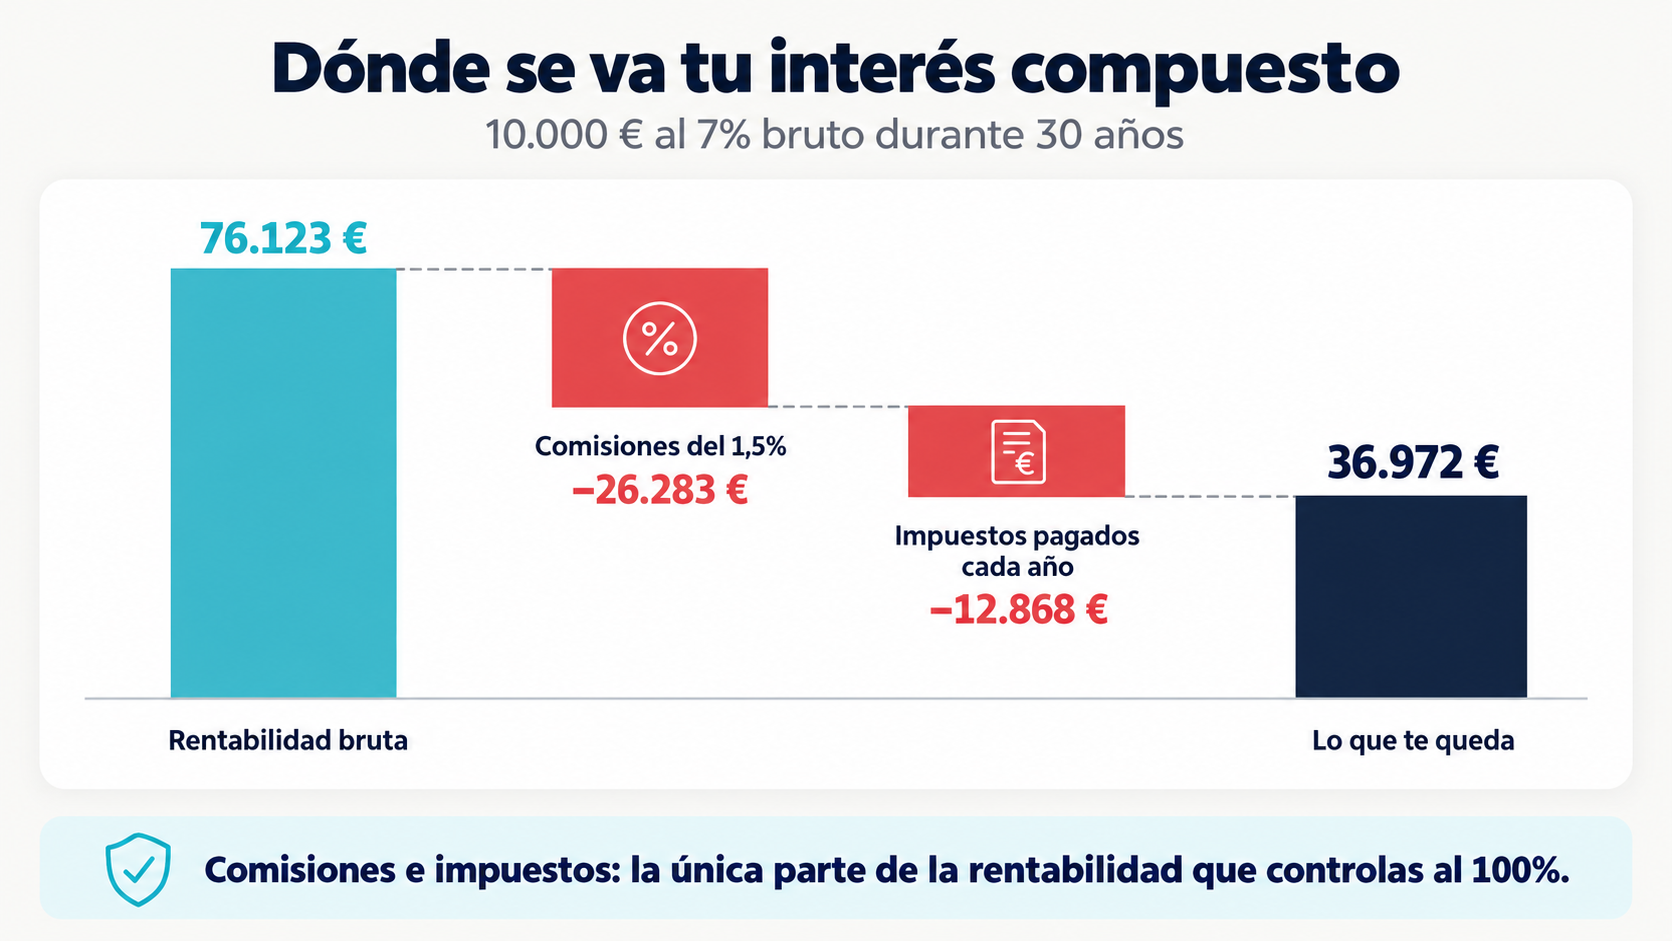
Las comisiones se componen exactamente igual que la rentabilidad, solo que en tu contra. Una diferencia de 1,5 puntos al año parece pequeña si pienses en un año aislado. Pero a 30 años, con 10.000 € iniciales y una rentabilidad bruta del 7%, significa terminar con unos 49.840 € en lugar de 76.123 €: un 35% menos de capital.
Con los impuestos ocurre algo parecido. En España, las ganancias de las inversiones tributan en la base del ahorro, entre el 19% y el 30% según el tramo. Si vendes y recompras a menudo, pagas impuestos por el camino y ese dinero deja de componer. Si mantienes la inversión o utilizas traspasos entre fondos, que permiten diferir la tributación, pagas al final y, mientras tanto, el dinero que algún día será de Hacienda sigue trabajando para ti.
Dónde se va tu interés compuesto (10.000 € al 7% bruto durante 30 años)
| Escenario | Capital final neto | Diferencia |
| Sin costes, impuestos pagados al final | 62.034 € | Referencia |
| Sin costes, impuestos pagados cada año | 52.306 € | −16% |
| 1,5% de costes, impuestos pagados al final | 41.593 € | −33% |
| 1,5% de costes, impuestos pagados cada año | 36.972 € | −40% |
Simplificación: en los escenarios de «impuestos cada año» suponemos que se realizan todas las ganancias anualmente al 19%. En los de «impuestos al final» aplicamos los tramos de la base del ahorro sobre la ganancia total en el momento de vender.
|
La regla práctica Antes de perseguir un punto más de rentabilidad, revisa cuánto pagas en comisiones y cuántas veces vendes al año. Es la única parte de la rentabilidad que controlas al 100%. |
El interés compuesto que de verdad importa: el de los negocios
Hasta ahora hemos hablado de un 7% como si fuera un número que cae del cielo. No lo es. Cuando inviertes en bolsa, la rentabilidad a largo plazo sale de algún sitio: de lo que ganan las empresas y de cómo reinvierten esos beneficios.
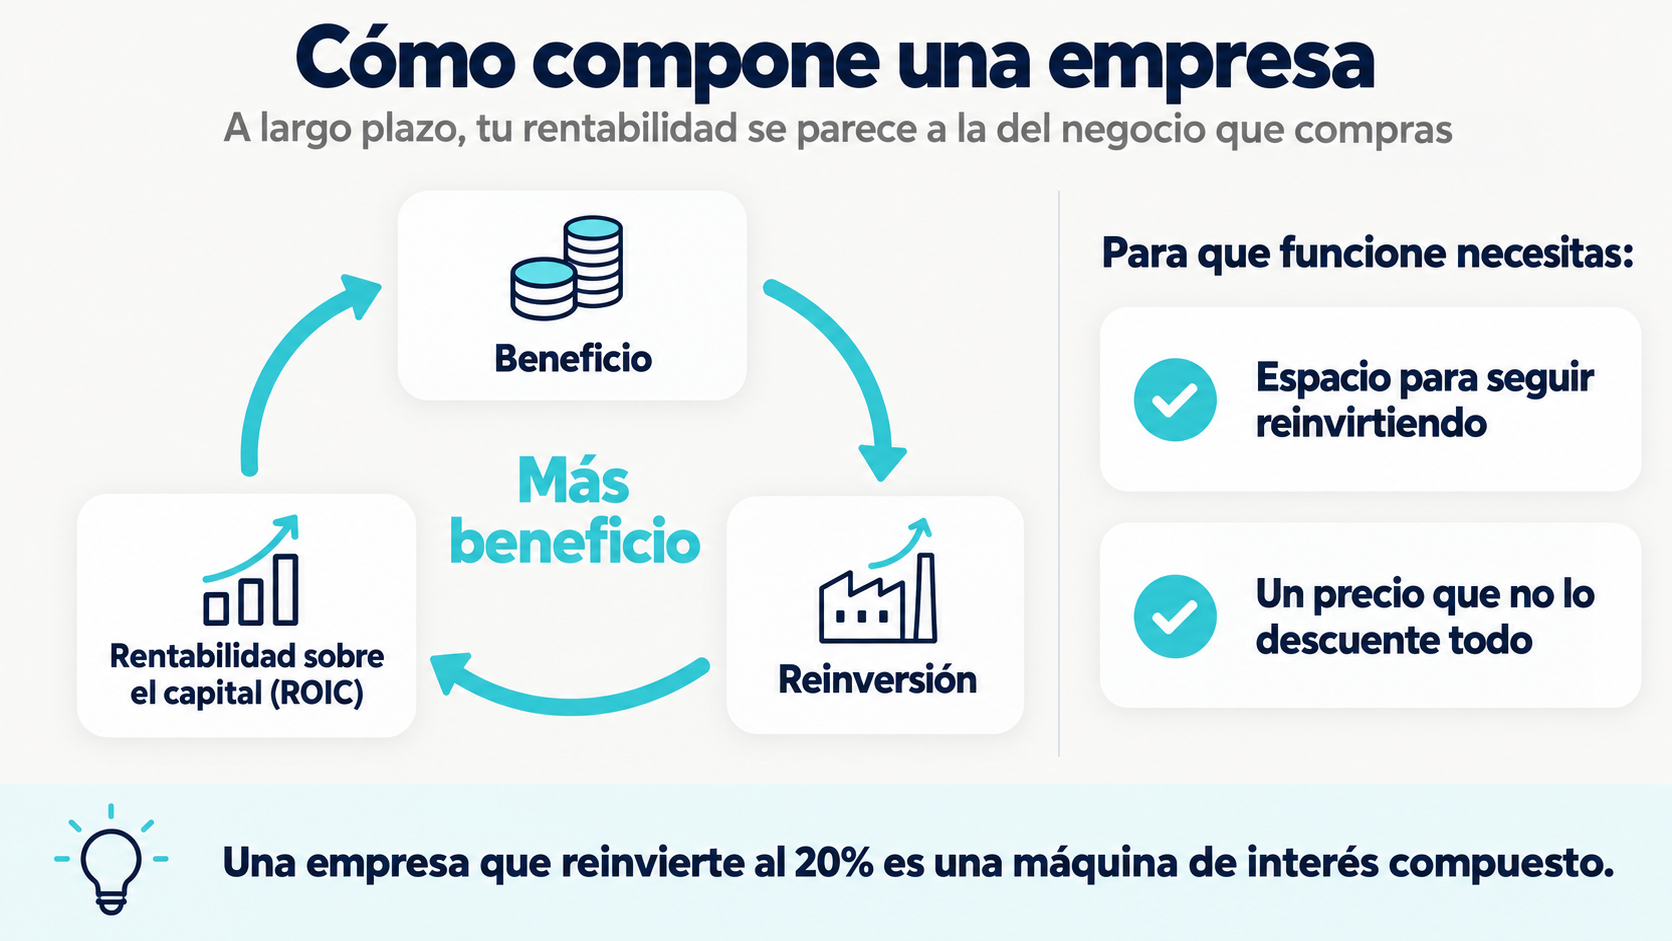
Charlie Munger lo explicó con una idea que merece la pena entender bien: a largo plazo, es difícil que una acción rinda mucho más que el negocio que tiene detrás. Si una empresa obtiene un 6% sobre su capital durante 40 años, tu rentabilidad no se alejará mucho de ese 6%, aunque la compres barata. Si obtiene un 18% durante décadas, puedes acabar con un resultado extraordinario aunque en su momento pareciera cara.
Aquí aparece el concepto clave: el ROIC, la rentabilidad sobre el capital invertido. Una empresa que reinvierte sus beneficios al 20% es, literalmente, una máquina de interés compuesto. Una que los reinvierte al 6% también compone, pero mucho más despacio.
Dos empresas, dos máquinas de interés compuesto (100 € reinvertidos durante 10 años)
| Concepto | Empresa A | Empresa B |
| Rentabilidad sobre el capital reinvertido | 20% | 6% |
| Valor tras 10 años reinvirtiéndolo todo | 619 € | 179 € |
| Qué necesita para mantenerlo | Ventajas competitivas duraderas y oportunidades para seguir reinvirtiendo | Poco: es lo que obtiene un negocio corriente |
| Riesgo principal para el inversor | Pagar un precio que ya descuente todo ese crecimiento | Que el capital se quede atrapado en un negocio mediocre |
Pero un ROIC alto no basta por sí solo. Necesitas dos cosas más. La primera, que la empresa tenga espacio para seguir reinvirtiendo a esas rentabilidades: un negocio excelente que no tiene dónde crecer acaba repartiendo dividendos, no componiendo. La segunda, que no pagues un precio que ya lo descuente todo. Ahí vuelve a aparecer el margen de seguridad.
Cómo calcular el interés compuesto con aportaciones mensuales
La mayoría de la gente no invierte una cantidad de golpe, sino que aporta cada mes. En ese caso, la forma más sencilla de calcularlo es la función VF de Excel o Google Sheets (FV en inglés):
=VF(7%/12; 30*12; -200; -10000)
Esta fórmula calcula cuánto tendrías en 30 años partiendo de 10.000 € y aportando 200 € al mes con una rentabilidad del 7% anual: unos 325.000 €. Los importes van en negativo porque, para Excel, es dinero que sale de tu bolsillo.
Cuánto acumulas aportando 200 € al mes
| Rentabilidad anual | 10 años | 20 años | 30 años |
| 2% (cuenta remunerada) | 26.544 € | 58.959 € | 98.545 € |
| 5% | 31.056 € | 82.207 € | 166.452 € |
| 7% | 34.617 € | 104.185 € | 243.994 € |
| Total aportado | 24.000 € | 48.000 € | 72.000 € |
Dos consejos para que el cálculo te sirva de algo. El primero: usa una rentabilidad prudente, no la del último año porque te conviene. Si quieres pensar en poder adquisitivo, resta la inflación: un 7% nominal con un 2,5% de inflación es, aproximadamente, un 4,5% real. El segundo: recuerda que la vida real no es una línea recta. Habrá años en los que tu cartera caerá un -20% y años en los que puedes ganar un +30%. Lo importante es que tu plan sea sólido y pueda sobrevivir ante cualquier imprevisto.
Y una aclaración sobre el 2%: las cuentas remuneradas y los depósitos son una herramienta excelente para tu colchón de emergencia, pero no para componer patrimonio. Tras la retención del 19% y la inflación, su rentabilidad real queda cerca de cero o incluso en negativo.
Checklist: cómo proteger tu interés compuesto
-
Tengo un colchón de emergencia para no tener que vender mis inversiones ante un imprevisto.
-
Solo invierto dinero que no voy a necesitar, como mínimo, en los próximos cinco años.
-
Sé cuánto pago en comisiones totales al año, no solo la comisión de gestión.
-
No vendo ni roto la cartera sin calcular antes el impacto fiscal.
-
Hago aportaciones automáticas que no dependen de mi estado de ánimo.
-
Sé qué haría si mi cartera cayese un 30%, y lo he dejado por escrito.
-
Evalúo mi estrategia por décadas, no por trimestres.
-
Entiendo de dónde sale la rentabilidad de lo que tengo: qué negocios hay detrás y a qué precio los compré.
|
Si alguna de estas frases te incomoda, no pasa nada. Pero cada una que no puedas marcar es una grieta por la que se escapa el interés compuesto. Es mejor solucionarla ahora que descubrirla dentro de veinte años. |
Preguntas frecuentes sobre el interés compuesto
¿Qué es el interés compuesto, en pocas palabras?
Es ganar intereses sobre los intereses. Los rendimientos se suman al capital y, en el siguiente periodo, generan a su vez nuevos rendimientos. Por eso el crecimiento se acelera con el tiempo en lugar de ser constante.
¿Cuál es la fórmula del interés compuesto?
Capital final = Capital inicial × (1 + r)ⁿ, donde r es la rentabilidad por periodo y n el número de periodos. Si además haces aportaciones periódicas, lo más práctico es usar la función VF de Excel o Google Sheets.
¿Cuánto tarda en duplicarse mi dinero?
Con la regla del 72 puedes estimarlo: divide 72 entre la rentabilidad anual. Al 7% tarda unos 10 años, al 4% unos 18 y al 2% unos 36. Si quieres saber cuándo se duplica tu poder adquisitivo, usa la rentabilidad después de inflación.
¿Cuánto capital puedo llegar a tener si invierto 100 € al mes?
Con una rentabilidad hipotética del 7% anual, unos 52.100 € a 20 años y unos 122.000 € a 30 años, habiendo aportado 24.000 € y 36.000 € respectivamente. Son cifras orientativas: la rentabilidad real no es constante ni está garantizada.
¿Es mejor invertir todo de golpe o poco a poco?
Estadísticamente, invertir de golpe suele dar mejor resultado, porque el dinero pasa más tiempo invertido. Pero aportar poco a poco reduce el riesgo de entrar justo antes de una caída y, sobre todo, el riesgo de abandonar. El plan que mejor compone es el que eres capaz de mantener.
¿Las cuentas remuneradas y los depósitos tienen interés compuesto?
Sí, si reinviertes los intereses. Pero con tipos en torno al 2%, la retención del 19% y la inflación, la rentabilidad real queda cerca de cero o en negativo. Son útiles para la liquidez y el colchón de emergencia, no para hacer crecer tu patrimonio a largo plazo.
¿Es verdad que Einstein dijo que el interés compuesto es la octava maravilla del mundo?
No hay ninguna fuente que lo demuestre. Es una cita atribuida sin documentación. La idea es correcta, pero por las matemáticas, no por quién supuestamente la dijo.