Aviso legal
Este contenido es divulgativo y no constituye asesoramiento financiero personalizado. Antes de invertir conviene revisar tu situación, tus plazos, tus deudas, tu colchón de emergencia y tu capacidad para asumir caídas sin vender por miedo.
|
Resumen en 30 segundos Para saber si una acción está cara o barata no basta con mirar su precio, cuánto ha caído o su PER. Hay que relacionar el precio con los beneficios y la caja que genera la empresa, su crecimiento, su deuda, la calidad del negocio y las expectativas que ya recoge la cotización. El PER ayuda a ordenar el análisis, pero un PER bajo no equivale a una ganga y uno alto no convierte automáticamente una acción en cara. |
Ideas clave
-
Una acción que cotiza a 20 euros la acción puede estar más cara que otra de 200.
-
Una caída del 40% no dice nada sobre el valor del negocio por sí sola.
-
El PER necesita contexto, no puedes analizarlo de primeras.
-
Los beneficios actuales pueden estar en un máximo o un mínimo temporal.
-
Crecimiento, deuda y rentabilidad del negocio cambian el precio que tiene sentido pagar.
-
El valor de una empresa es una estimación, no una cifra exacta.
Qué significa realmente que una acción esté cara o barata
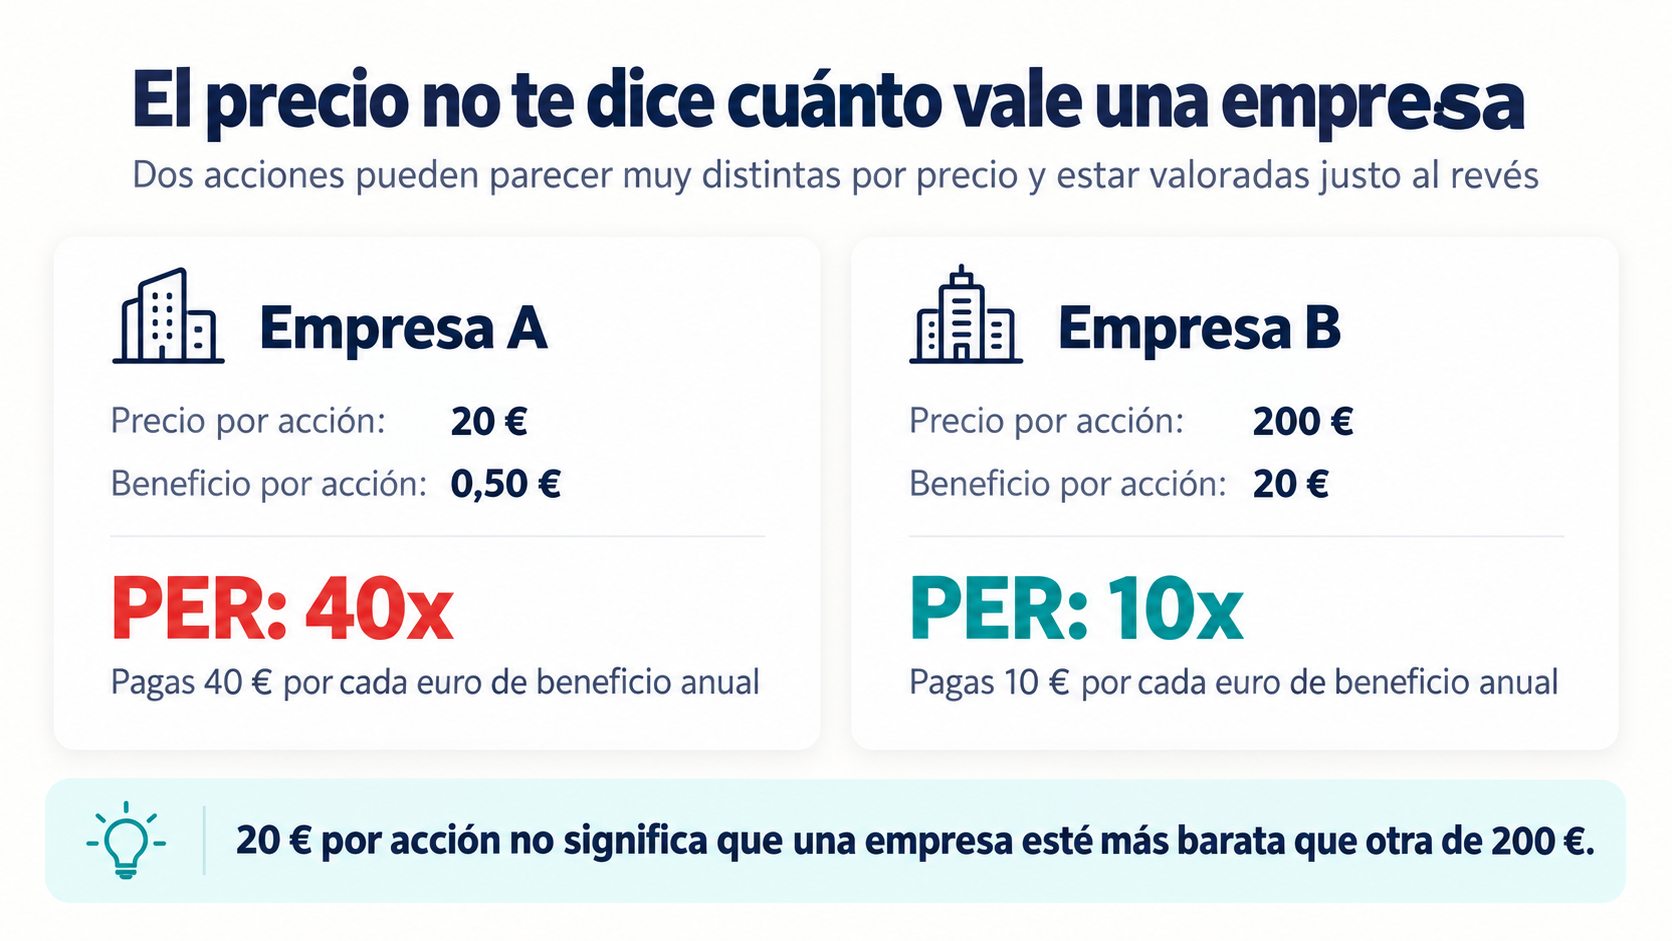
El precio nominal sirve para saber cuánto vas a pagar al comprar una acción, pero no para saber si está barata.
Una empresa cotiza a 20 euros y gana 0,50 euros por acción. Otra cotiza a 200 euros y gana 20. La primera parece más barata a simple vista, pero estás pagando 40 veces su beneficio anual. En la segunda, pagas un múltiplo de 10 veces.
Este es el primer paso de la valoración: relacionar el precio con lo que el negocio produce y con lo que puede producir en el futuro.
Precio y valor no son lo mismo
El precio de mercado varía cada día y esa volatilidad depende mucho de las expectativas de los inversores y cómo reaccionan en el corto plazo. En cambio, el valor depende de cuánto dinero puede generar la empresa durante los próximos años y de los riesgos que pueden impedirlo.
Una compañía con buenos márgenes, poca deuda, crecimiento y capacidad para reinvertir puede merecer una valoración alta. Pero claro, eso no significa que cualquier precio sea razonable… Si la cotización ya descuenta muchos años de crecimiento casi perfecto, basta con una decepción pequeña para que el mercado cambie su percepción y la castigue bastante.
Que una acción haya caído no significa que esté barata
Comparar el precio actual con un máximo anterior es otro atajo frecuente que te puede hacer caer en una trampa de valoración.
Si una acción pasa de 100 a 60 euros, habrá caído un 40%. Durante ese tiempo pueden haber empeorado los beneficios de la empresa, aumentado la deuda o cambiado las perspectivas del sector. Pero también puede ocurrir que el negocio siga prácticamente igual y que el mercado se haya vuelto demasiado pesimista.
La caída solo dice que hoy el mercado paga menos. Pero, si quieres tomar la decisión correcta, deberás darle contexto a esa caída. Para ello, necesitas analizar la empresa y entender qué ha sucedido realmente para determinar si es una oportunidad o una trampa.
El PER ayuda, pero no te dice por sí solo si una acción está barata
El PER relaciona el precio con el beneficio por acción. Si una empresa cotiza a 100 euros y gana 5 euros por acción, su PER es 20. Es decir, el mercado paga veinte veces el beneficio anual actual.
Sirve para hacer comparaciones rápidas, pero pierde mucha utilidad cuando se interpreta como una escala universal en la que PER 5 es barato, PER 15 es normal y PER 30 es caro.
Un negocio cíclico puede mostrar un PER muy bajo justo cuando sus beneficios están en máximos. Una empresa endeudada puede parecer barata hasta que los intereses empiezan a comerse el beneficio. Y una compañía que crece durante muchos años con buenas rentabilidades puede justificar un múltiplo más alto.
Por qué un mismo PER puede significar cosas muy distintas
| Situación | Por qué el PER puede engañar | Qué deberías revisar |
| Negocio cíclico | El beneficio puede estar cerca de máximos y hacer que el PER parezca artificialmente bajo | Beneficios de varios años y momento del ciclo |
| Empresa muy endeudada | El beneficio actual puede parecer atractivo aunque el balance añada mucho riesgo | Deuda neta, intereses y vencimientos |
| Empresa con fuerte crecimiento | El mercado puede aceptar pagar más hoy porque espera beneficios mucho mayores en el futuro | Duración del crecimiento y rentabilidad de la reinversión |
| Beneficio extraordinario | Un ingreso puntual puede inflar temporalmente el beneficio y reducir el PER | Beneficio normalizado y partidas extraordinarias |
| Negocio estable y predecible | Una mayor visibilidad sobre los beneficios futuros puede justificar un múltiplo superior | Estabilidad, calidad, crecimiento y precio pagado |
En qué fijarse para valorar una acción con algo más de criterio
Después del PER conviene ampliar el análisis. Cinco elementos suelen explicar buena parte de las diferencias de valoración entre empresas.
Beneficios y generación de caja
El beneficio contable no siempre termina convertido en dinero disponible para los accionistas de la empresa.
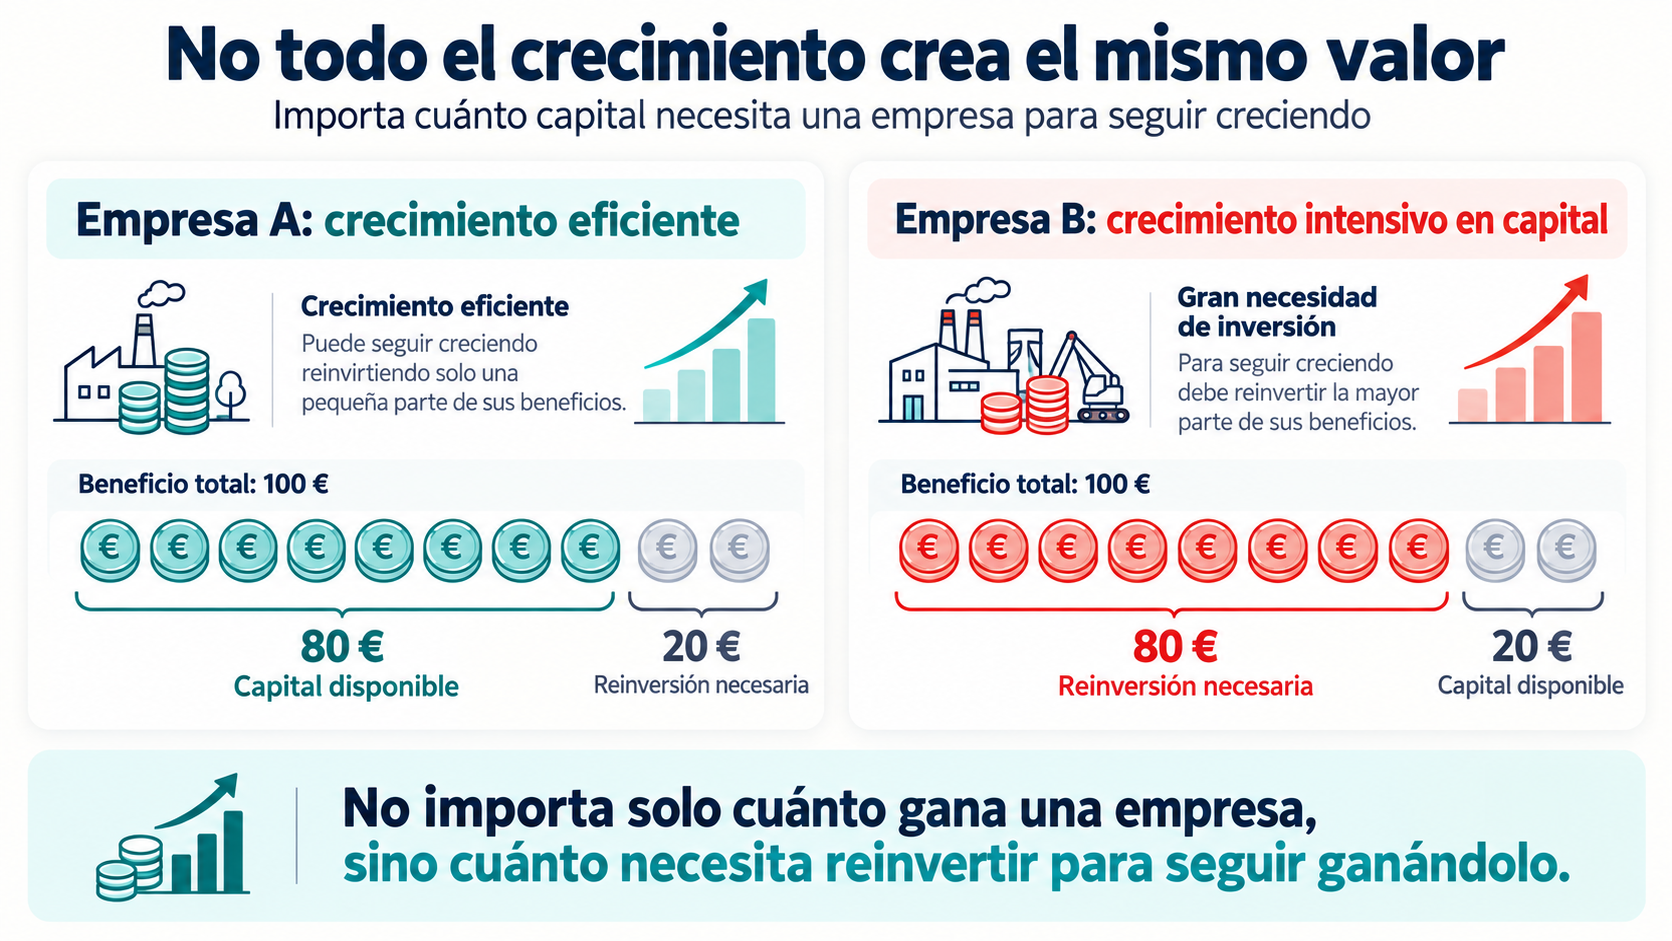
Dos empresas pueden ganar 100 millones, pero una necesita reinvertir 80 para mantener fábricas, inventario o infraestructura y la otra solo 20. El accionista recibe dos cantidades muy distintas de flujo de caja libre, aunque la cuenta de resultados muestre el mismo beneficio.
Por eso conviene revisar también la generación de caja y comprobar si, a lo largo de varios años, guarda cierta relación con los beneficios publicados.
Crecimiento
El crecimiento vale más cuando no exige cantidades enormes de capital.
Aumentar ventas abriendo establecimientos poco rentables, endeudándose o comprando competidores caros puede hacer más grande a una empresa sin crear demasiado valor.
Interesa saber cuánto puede crecer, durante cuánto tiempo y cuánto dinero necesita invertir para conseguirlo.
Deuda
El PER tampoco recoge bien las diferencias de balance y la estructura del capital.
Dos empresas pueden tener beneficios parecidos y cotizar al mismo múltiplo, mientras una dispone de caja y la otra soporta una deuda elevada. En la segunda, una caída de ventas o una refinanciación más cara hará que los márgenes se resientan o aparezcan más problemas.
La deuda debe analizarse junto con la estabilidad del negocio y su capacidad para generar caja.
Calidad y rentabilidad del negocio
Hay empresas que pueden reinvertir una parte de sus beneficios y obtener buenos resultados durante años. Otras necesitan cada vez más capital para conseguir avances pequeños.
Márgenes, rentabilidad sobre el capital, necesidad de inversión y capacidad para mantener clientes ayudan a distinguir ambos casos.
Expectativas
Una valoración alta suele implicar expectativas exigentes y hace que la valoración sea más sensible.
Si el precio presupone varios años de fuerte crecimiento y buenos márgenes, la empresa tendrá que cumplir buena parte de esas expectativas para justificarlo. Cuando el mercado espera muy poco, en cambio, una mejora modesta puede cambiar bastante la percepción del negocio.
La cotización no refleja solo lo que una empresa gana hoy. También refleja lo que los inversores creen que ganará mañana.
Cinco preguntas antes de decidir que una acción está barata
| Pregunta | Qué quieres comprobar | Señal de alerta |
| ¿Los beneficios son sostenibles? | Si el resultado actual representa una situación normal del negocio | Beneficio extraordinario o pico del ciclo |
| ¿El beneficio se convierte en caja? | Si los beneficios contables terminan generando caja | La caja queda persistentemente por debajo del beneficio |
| ¿Cuánta deuda tiene? | Si el negocio puede aguantar una mala racha sin entrar en problemas | Intereses elevados, deuda creciente o vencimientos cercanos |
| ¿Reinvierte con buena rentabilidad? | Si el capital que reinvierte genera crecimiento y valor | Mucha inversión para conseguir poco crecimiento |
| ¿Qué espera ya el mercado? | Cuánto crecimiento y optimismo están incluidos en el precio | La valoración necesita varios años casi perfectos |
Comparar ayuda más que mirar una cifra aislada
Un múltiplo gana utilidad cuando tienes una referencia.
Puedes compararlo con la valoración histórica de la propia empresa, siempre que el negocio siga siendo parecido. Si antes cotizaba a 18 veces beneficios y ahora a 9, la diferencia merece estudiarse, pero no demuestra que tenga que volver a 18.
También puede compararse con competidores. Una empresa más cara puede crecer más, tener menos deuda o mejores márgenes. Si no entiendes por qué existe la diferencia, necesitas analizar más.
Otra comparación útil es enfrentar la evolución del precio con la del negocio. Si la cotización se duplica y los beneficios apenas cambian, gran parte de la subida procede de que el mercado acepta pagar más por lo mismo. Si los beneficios crecen y el precio no acompaña, la valoración relativa puede haber cambiado.
Lo que más te ayudará es entender que las comparaciones sirven para saber qué preguntas merece la pena hacerse. Y, si eres capaz de responderlas bien, encontrarás oportunidades o serás capaz de evitar caer en trampas de valoración.
El margen de seguridad: qué pasa cuando tus cálculos están equivocados
Valorar una empresa siempre implica estimar cosas que todavía no han ocurrido: cuánto crecerá, qué márgenes tendrá, cuánto capital necesitará o cuánto podrá ganar dentro de cinco años.
Por eso conviene dejar espacio para equivocarse.
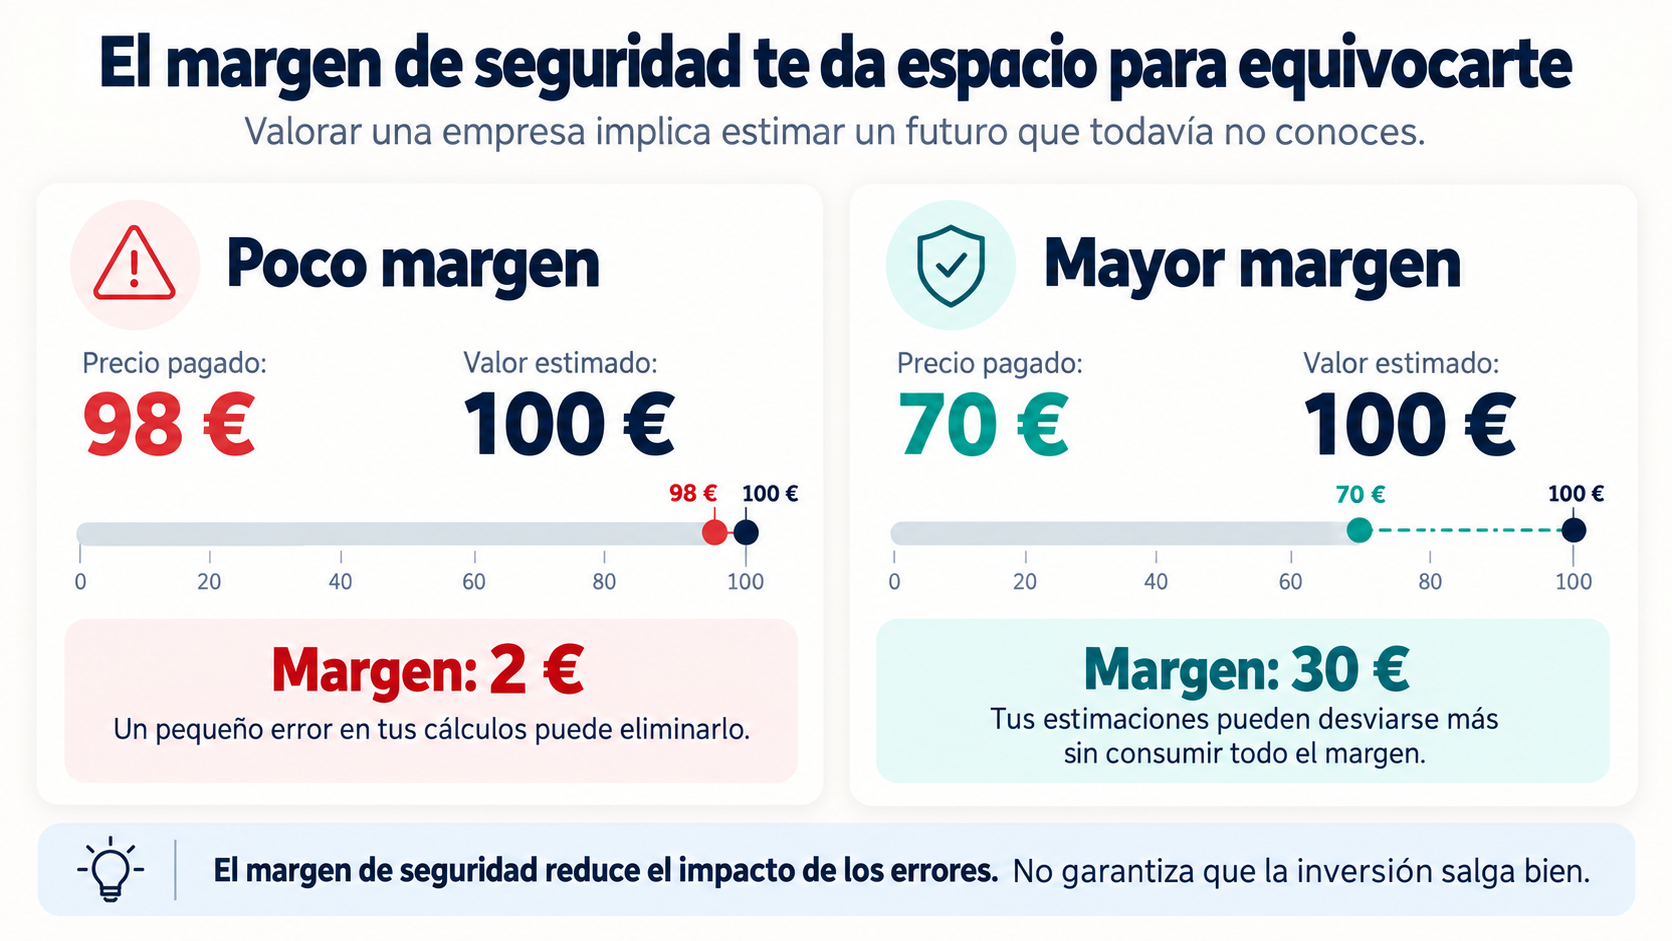
Si estimas que una empresa vale alrededor de 100 y pagas 98, casi cualquier error puede dejarte sin margen. Si pagas bastante menos, una previsión algo peor de la esperada pesa menos sobre el resultado.
Eso es el margen de seguridad. No garantiza que una inversión salga bien ni convierte una mala empresa en buena. Simplemente reconoce que tus cálculos pueden fallar.
El margen necesario tampoco es idéntico en todos los negocios. Una empresa estable, poco endeudada y con beneficios previsibles permite hacer estimaciones con algo más de confianza que un negocio cíclico, endeudado o expuesto a cambios tecnológicos rápidos.
Cuanta más incertidumbre haya, más peligroso resulta valorar con una cifra demasiado precisa.
Checklist final: antes de decir que una acción está barata
-
¿Entiendo cómo gana dinero la empresa?
-
¿Los beneficios actuales son normales, están deprimidos o están inflados por algo puntual?
-
¿El beneficio termina convirtiéndose en caja?
-
¿Puede crecer sin necesitar cantidades desproporcionadas de capital?
-
¿Tiene una deuda a la que no haría frente si continúa la mala racha?
-
¿Mantiene buenas rentabilidades sobre el capital pese a las dificultades?
-
¿Qué crecimiento está descontando ya el precio?
-
¿Estoy comparando con empresas realmente parecidas?
-
¿La acción parece barata porque el negocio ha empeorado?
-
¿Tengo margen para estar equivocado en mis estimaciones?
Preguntas frecuentes sobre cómo saber si una acción está cara o barata
¿Qué PER se considera barato?
No existe un PER que sea barato para todas las empresas. Un PER 8 puede esconder beneficios próximos a caer y un PER 25 puede corresponder a un negocio que crece y reinvierte con buenas rentabilidades. Hay que relacionarlo con el tipo de empresa y sus perspectivas.
¿Un PER bajo significa que una acción está infravalorada?
No. Solo significa que el precio es bajo respecto al beneficio actual. Falta saber si ese beneficio es sostenible y por qué el mercado está dispuesto a pagar tan poco por él.
¿Una acción que ha caído mucho está barata?
Tampoco. Si una acción cae un 50% mientras el negocio empeora todavía más, puede seguir estando cara. La referencia que debes tomar no es el máximo anterior, sino el valor que puede generar la empresa con las condiciones actuales.
¿Cómo se calcula el valor real de una acción?
No existe una única fórmula. Se pueden utilizar múltiplos, comparaciones con empresas similares, valoración de activos o estimaciones de los flujos de caja futuros. Todos estos métodos dependen de hipótesis y funcionan mejor como rangos que como cifras exactas.
¿Qué significa que una acción esté sobrevalorada?
Significa que el precio parece exigir unos resultados futuros demasiado optimistas respecto a lo que razonablemente puede generar el negocio. Eso no implica que la cotización vaya a caer mañana.
¿Qué es el margen de seguridad?
Es la diferencia entre el precio que pagas y una estimación prudente del valor del negocio. Sirve para reducir el impacto de errores en tus previsiones, no para eliminarlos.